Der Kreuzfahrttourismus hat einen quantitativen Meilenstein überschritten, der seinen Platz in der Reisebranche neu definiert. Mit 37,3 Millionen Passagieren, die 2025 laut CLIA registriert wurden, übersteigt das Wachstum bei weitem das bloße Post-Pandemie-Revival. Wie strukturiert sich dieser Sektor und welche Unterschiede kennzeichnen seine verschiedenen Segmente?
Wachstum des Kreuzfahrttourismus: Die Daten, die den Sektor einordnen
Der Anstieg zwischen 2024 und 2025 stellt einen Sprung von 34,6 auf 37,3 Millionen Kreuzfahrer dar, was einem Anstieg von fast 8 % innerhalb eines Jahres entspricht. Um diesen Verlauf besser einzuordnen, ermöglicht ein Rückblick auf die verfügbaren Größenordnungen, die Beschleunigung zu messen.
| Zeitraum | Anzahl der Kreuzfahrer | Beobachtung |
|---|---|---|
| 1970er Jahre | 500.000 | Entstehender Markt, hauptsächlich nordamerikanisch |
| 1998 | Etwa 8 Millionen | Erste Hochsee-Passagierschiffe mit großer Kapazität |
| 2023 | Über 31 Millionen | Überschreitung des Niveaus vor Covid |
| 2024 | 34,6 Millionen | Bestätigte Beschleunigung |
| 2025 | 37,3 Millionen | Historischer Rekord (CLIA, Bericht 2026) |
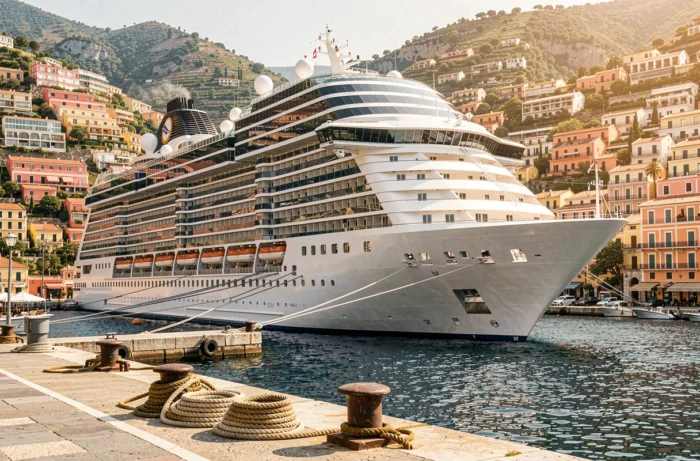
Die Anzahl der weltweiten Passagiere hat sich somit in einem halben Jahrhundert mehr als verzehnfacht. Dieses Tempo erklärt sich durch die Diversifizierung der Routen, die Erweiterung der Zielgruppe und die Erhöhung der Kapazität der Schiffe, die bis zu mehreren Tausend Personen aufnehmen können.
Etwa 90 % der von CLIA befragten Passagiere geben an, dass sie wieder eine Kreuzfahrt unternehmen möchten, eine ungewöhnlich hohe Loyalitätsrate im Tourismussektor. Diese Zahl hat direkte Auswirkungen auf die Sichtbarkeit der Auftragsbücher der Reedereien.
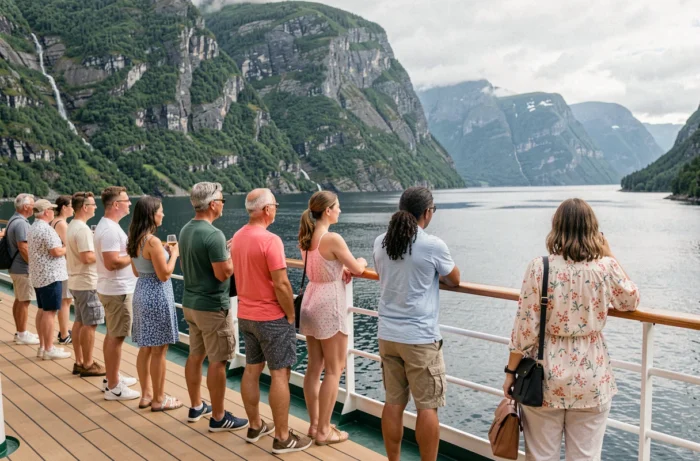
Um besser zu verstehen, was genau diese Reiseform umfasst, beschreibt die offizielle Website von La Petite Pierre die Definition und die Grenzen des Kreuzfahrttourismus in einem zugänglichen Dossier.
Profil der Kreuzfahrer: Ein messbarer Verjüngungsprozess
Das Bild des Kreuzfahrttourismus, das lange mit einer älteren Klientel assoziiert wurde, entspricht nicht mehr der Realität des Marktes. Die CLIA verzeichnet einen deutlichen Anstieg der Nachfrage von jüngeren Reisenden und multigenerationalen Gruppen.
Drei Segmente treiben diese Diversifizierung voran:
- Expeditionskreuzfahrten, die Reisende anziehen, die nach polaren oder abgelegenen Zielen suchen, fernab des Modells des riesigen Kreuzfahrtschiffes
- Kreuzfahrten nur für Erwachsene, die im Premium-Segment mit Schiffen reduzierter Kapazität positioniert sind
- Multigenerationale Produkte, die darauf ausgelegt sind, Familien und Freunde mit altersgerechten Räumen und Aktivitäten zusammenzubringen
Dieser Wandel in der Klientel verändert das Angebot an Bord. Die Reedereien investieren in gastronomische Gastronomie, Wellnessbereiche und kulturelle Programme, während die Schiffe der 1990er Jahre den Fokus auf Shows und Casinos legten.
Kohlenstoffregulierung und Auswirkungen auf die Preise von Kreuzfahrten
Seit Januar 2024 wird der Seetransport schrittweise in das europäische Emissionshandelssystem (EU ETS) integriert. Passagierschiffe mit mehr als 5.000 Bruttoregistertonnen, was nahezu alle Kreuzfahrtschiffe umfasst, sind betroffen.
Parallel dazu schreibt die Verordnung FuelEU Maritime, die seit 2025 gilt, eine schrittweise Reduzierung der Treibhausgasintensität der an Bord verwendeten Energie vor. Diese beiden europäischen Regelungen schaffen gleichzeitig Druck auf die Betriebskosten.
Die konkreten Auswirkungen zeigen sich auf verschiedene Weise:
- Eine Erhöhung der Kosten pro Passagier, da die Reedereien einen Teil der Emissionszertifikate in den Ticketpreis einfließen lassen
- Eine beschleunigte Investition in verflüssigtes Erdgas (LNG), Technologien zur Emissionsreduzierung und elektrische Verbindungssysteme im Hafen
- Eine Umorientierung bestimmter Routen zur Optimierung des Kraftstoffverbrauchs, mit engeren Stopps im Mittelmeer oder in der Ostsee
Der Anteil von traditionellem Schweröl (HFO) in der Energieversorgung von Kreuzfahrtschiffen ist bereits gesunken. Diese regulatorischen Anforderungen könnten die Preissegmentierung zwischen Einstiegskreuzfahrten und Premiumreisen mit geringerer Umweltbelastung beschleunigen.
Luxus und Expedition: Zwei wachsende Segmente
Der Markt für Luxuskreuzfahrten verzeichnet ein strukturelles Wachstum, das durch die Nachfrage nach kleineren Schiffen, exklusiven Routen und hochgradig personalisierten Dienstleistungen getragen wird. Luxus ist das am schnellsten wachsende Segment des Sektors, laut den verfügbaren Analysen.
Expeditionskreuzfahrten, die in die Antarktis, die Arktis oder wenig frequentierte Archipele fahren, befinden sich an der Schnittstelle von Luxus und Abenteuer. Sie nehmen in der Regel weniger als 500 Passagiere auf und verfügen über verstärkte Rümpfe für eisige Gewässer.
Reisegebiete: Mittelmeer und Karibik im Angesicht neuer Routen
Das Mittelmeer bleibt das erste historische Kreuzfahrtgebiet in Europa, mit einem Klima, das eine ganzjährige Nutzung ermöglicht. Die Karibik dominiert den nordamerikanischen Markt. Im Gegensatz dazu gewinnen Asien und Südamerika einen wachsenden Anteil an der weltweiten Flotte, unterstützt durch das Aufkommen neuer lokaler Zielgruppen.
Die Polarregionen bilden die geografische Grenze des Sektors. Insbesondere die Antarktis zieht eine wachsende Anzahl von Expeditionsschiffen an, was Fragen zur umweltgerechten Regulierung in fragilen Ökosystemen aufwirft.
Der Kreuzfahrttourismus funktioniert als integriertes Produkt: Transport, Unterkunft, Verpflegung und Ausflüge sind in einem einzigen Paket zusammengefasst. Diese Integration, kombiniert mit der Vielfalt der Reisegebiete, erklärt, warum der Sektor wirtschaftlichen Schwankungen besser standhält als andere touristische Segmente.
Die entscheidende Zahl bleibt die Loyalitätsrate von 90 %, die von den Passagieren angegeben wird. Solange diese Zahl stabil bleibt, wird der Druck auf den Schiffbau und die Hafeninfrastruktur nicht nachlassen, unabhängig von der Entwicklung des europäischen Regulierungsrahmens.